Le père de ma belle-fille m’a humiliée devant près de deux cents invités, en déclarant que j’étais une pauvre veuve vivant aux crochets de mon fils prospère. Tout le monde l’a entendu. Certains ont ri. Mon fils était mortifié. Mais ce que cet homme arrogant ignorait, c’est que je négociais secrètement l’achat de la luxueuse propriété où se déroulait le mariage de sa fille. Puis mon avocat m’a appelée avec une nouvelle qui a transformé sa plaisanterie en quelque chose de bien plus dangereux.
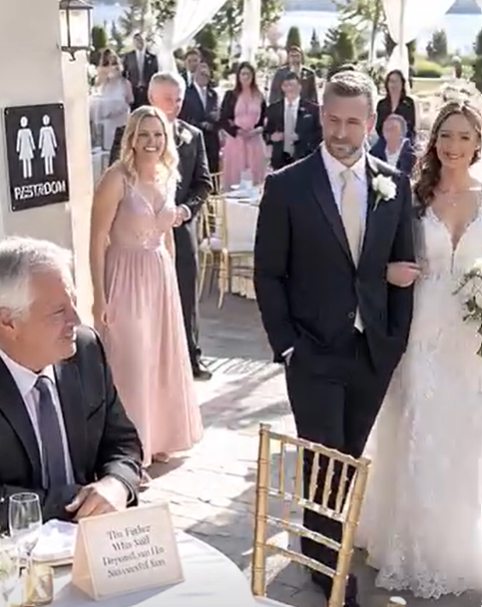
La réception se déroulait dans une demeure historique près de Charleston, en Caroline du Sud. Mon fils, Ethan, avait épousé Olivia cet après-midi-là, et son père, Richard Caldwell, s’était vanté pendant des mois de la fête extravagante qu’il finançait.
Au cours de son discours, Richard a fait l’éloge de la carrière d’Ethan en tant que cadre dans l’immobilier commercial. Puis, se tournant vers moi, il a suggéré qu’élever un fils qui réussit devait être particulièrement gratifiant lorsque sa retraite dépendait de sa générosité.
Les rires étaient sporadiques et gênés. Je restai assise, serrant mon verre d’eau contre moi. Ethan se leva aussitôt, mais je croisai son regard et secouai discrètement la tête.
Richard poursuivit, affirmant que certains parents assuraient la sécurité financière de leurs enfants tandis que d’autres comptaient sur eux pour la leur fournir. Sa femme détourna le regard. Olivia fixa son père, incrédule.
Il ne savait rien de mes finances. Après le décès de mon mari, j’ai transformé notre petite entreprise de gestion immobilière en une entreprise prospère. Ethan n’avait jamais réglé mes factures.
Trois mois auparavant, les propriétaires du domaine avaient contacté ma société d’investissement au sujet de l’acquisition de la propriété. Leur activité hôtelière était en difficulté, et je négociais une acquisition confidentielle.
Richard pensait que la demeure appartenait à un vieil ami de la famille. Il ignorait que les propriétaires envisageaient de me la vendre pour environ 6,4 millions de dollars.
Alors que le dîner commençait, mon téléphone vibra. C’était mon avocate, Caroline Brooks, qui appelait. Je sortis dans le couloir, m’attendant à des nouvelles concernant le contrat d’achat.
Caroline m’a plutôt expliqué que les comptables du vendeur avaient découvert une irrégularité concernant le mariage lui-même. Quelqu’un avait soumis une confirmation de paiement frauduleuse à la société de gestion du domaine.
Le document affirmait que l’entreprise de Richard avait versé 185 000 $ pour le contrat de mariage. Or, la banque du propriétaire n’avait aucune trace de ce versement.
Pire encore, le document semblait contenir la signature électronique du contrôleur financier de la succession, qui a nié l’avoir jamais approuvé.
Caroline a expliqué que les propriétaires avaient suspendu nos négociations le temps d’enquêter afin de déterminer si la confirmation falsifiée était liée à un problème financier plus important.
Elle a ensuite révélé que Richard avait récemment approché les propriétaires du domaine pour leur proposer d’investir dans sa société de promotion immobilière en difficulté, en utilisant le prétendu paiement du mariage comme preuve de sa solidité financière.
Je suis retournée à la réception et j’ai trouvé Richard en train de rire près de la table d’honneur. Quelques secondes plus tard, la directrice générale du domaine s’est approchée de lui accompagnée de deux agents de sécurité. Elle lui a demandé de sortir car le contrôleur financier avait découvert un autre document portant le nom de ma société.
Le rire de Richard s’est éteint lorsque le directeur général a demandé à s’entretenir avec lui en privé. Il a exigé de savoir pourquoi les agents de sécurité interrompaient la réception de sa fille, surtout après tout ce qu’il affirmait avoir payé.
La responsable, Denise Walker, a expliqué qu’il y avait de graves anomalies dans les relevés de paiement de l’événement. Elle l’a assuré que le mariage aurait bien lieu, mais a insisté sur le fait que ce problème financier nécessitait une attention immédiate.
Je les ai suivis dans une petite salle de conférence où Caroline était au téléphone. Richard semblait furieux lorsqu’il a réalisé que j’avais été invitée à participer à la discussion.
Il m’a accusé de m’immiscer dans des affaires qui dépassaient mes compétences. Caroline s’est calmement présentée comme mon avocate et a expliqué que ma société effectuait les vérifications nécessaires en vue d’un éventuel rachat de la propriété.
Richard me fixa du regard. Pour la première fois de la soirée, il comprit que la femme dont il s’était moqué pourrait bientôt être propriétaire de la propriété située sous ses chaussures de luxe.
Denise a présenté la confirmation de paiement douteuse. Richard a insisté sur le fait que son service comptable avait géré le virement et a affirmé n’avoir aucune raison de soupçonner quoi que ce soit d’anormal.
Caroline a ensuite décrit le deuxième document. Il s’agissait d’une lettre suggérant que ma société d’investissement avait manifesté son intérêt à fournir un soutien financier à l’entreprise de développement de Richard.
La lettre portait le nom de mon entreprise et une imitation de ma signature. Je n’avais jamais rencontré Richard dans un cadre professionnel, et encore moins accepté de soutenir son entreprise.
Richard a immédiatement accusé son directeur financier, Martin Keller. Il a affirmé que Martin préparait des documents de financement et aurait pu y inclure des informations préliminaires sans autorisation.
Caroline a expliqué que le document avait été transmis à des prêteurs potentiels. Un établissement avait déjà contacté mon entreprise pour vérifier la légitimité du soutien financier proposé.
J’ai demandé à Richard pourquoi mon nom figurait dans son dossier de financement. Il a refusé de répondre directement, insistant à plusieurs reprises sur le fait qu’il s’agissait d’un malentendu administratif.
Denise a ensuite reçu un appel du contrôleur financier du domaine. D’autres documents indiquaient que la société de Richard avait fourni un relevé bancaire falsifié lors de la négociation du calendrier de paiement du mariage.
La succession n’avait reçu qu’un acompte de 20 000 $, et non la somme bien plus importante que Richard avait publiquement affirmé avoir versée. Le solde contractuel restait dû.