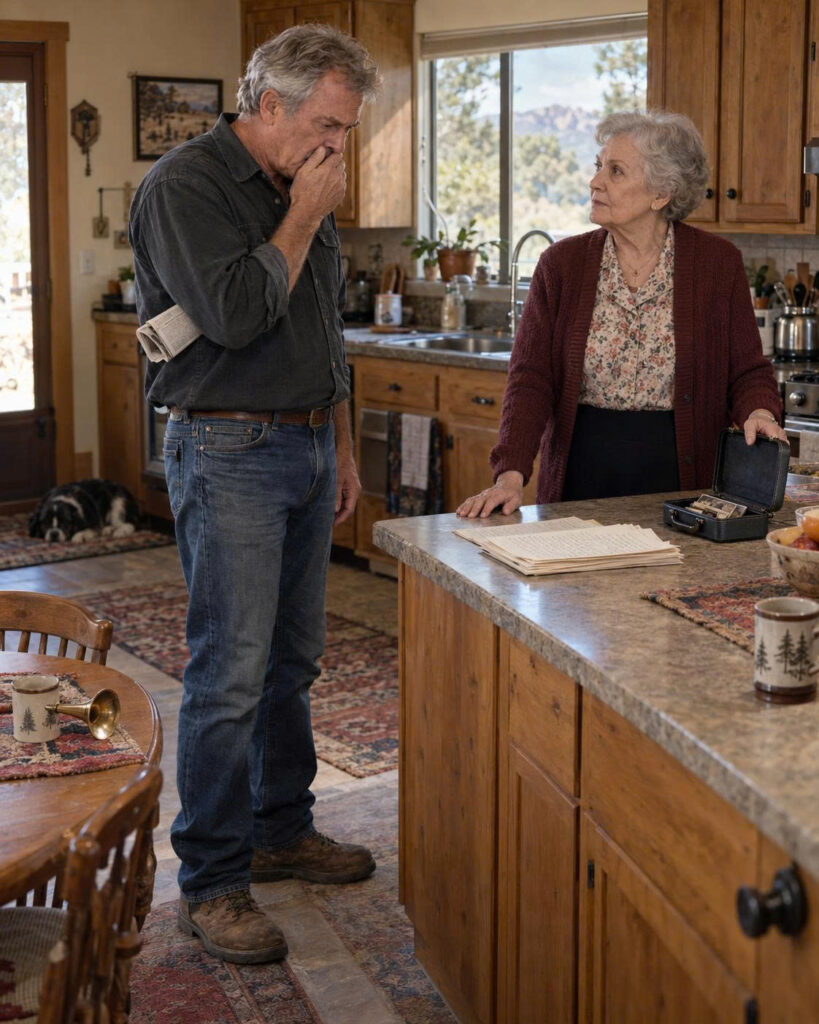
En la parte frontal se leían las palabras: JANA WHITMORE — BENEFICIARIA.
Lo abrió. “¿Nunca recibió los estados de cuenta anuales?”
“No.”
“Eran obligatorios a partir de los dieciocho años”. Se me revolvió el estómago.
Robert sacó un documento. Luego otro. Distribuciones de mi fideicomiso. Gastos universitarios. Ayuda para la vivienda. Reembolsos médicos.
Un pago etiquetado como: AYUDA AL BENEFICIARIO — $18,500. Con fecha de tres meses antes.
En aquel entonces estaba embarazada. Tenía dificultades para pagar el alquiler. No había recibido nada.
Entonces Robert abrió una página de autorización. El nombre de mi madre aparecía como fideicomisaria. Debajo, supuestamente, estaba mi firma.
Me quedé mirando. “Eso no es mío.”
Robert miró a Nonna. Luego me miró a mí. Sin decir una palabra más, se levantó, caminó hacia la puerta y volvió a comprobar la cerradura.
Y fue entonces cuando me di cuenta de que el dinero desaparecido era solo el principio.
LA FIRMA QUE NO ERA MÍA
Robert colocó el documento debajo de una pequeña lámpara de escritorio. “Míralo con atención”.
«No necesito hacerlo». Mi nombre estaba ahí. Jana Marie Whitmore. Pero la J estaba torcida. Había dejado de firmar con mi segundo nombre a los diecinueve años. Este documento estaba fechado después de mi vigésimo quinto cumpleaños.
“Yo nunca firmé esto.”
Nonna se inclinó hacia adelante. “¿Qué pasa?”
Robert se ajustó las gafas. “Una opción de continuación para beneficiarios”.
Lo miré fijamente. “¿En inglés?”
“El fideicomiso original de tu padre estipulaba que el capital restante pasaría a estar bajo tu control a los veinticinco años, sujeto a ciertas protecciones. Este documento supuestamente demuestra que Jana optó voluntariamente por extender la autoridad de Denise como fideicomisaria hasta los treinta años.”
Me sentí mal. “¿Por qué haría yo eso?”
“Algunos beneficiarios optan por continuar con la gestión.”
“Pero no lo hice.”
“Entiendo.”
“¿Qué le permitió hacer esto a mamá?”
Robert dudó. “Eso le permitió seguir realizando distribuciones según los términos del fideicomiso en lugar de transferirte el control”.
“¿Distribuciones a quién?”
“Eso es lo que necesitamos determinar.”
Me mostró el primer resumen del fideicomiso. Al fallecer mi padre, el fideicomiso contenía aproximadamente 3,4 millones de dólares.
Dejé de respirar. “¿Tres millones?”
“Aproximadamente.”
Nonna cerró los ojos. La miré. “¿Lo sabías?”
“Sabía que David había creado un fideicomiso.”
“¿Cuánto cuesta?”
—No es la cantidad exacta. —Me tendió la mano—. Creí que ya la habías recibido.
“¿Cómo pudiste pensar eso?”
“Porque tu padre me dijo que todo estaba arreglado.”
La ira que crecía en mi interior buscaba dónde posarse. Por un segundo, se posó en ella. “¿Nunca me lo preguntaste?”
Su rostro se contrajo. «No». Esa respuesta me dejó perplejo. No se defendió. «Debería haberlo hecho».
Robert continuó con cautela: “David tenía participaciones en dos pequeñas propiedades comerciales y una participación minoritaria en una empresa de distribución regional. Algunos activos se vendieron tras su fallecimiento. Los ingresos se destinaron al fideicomiso”.
¿Y qué pasa con las facturas médicas?
“Pagado con fondos de seguros, liquidez de la herencia y otros activos.”
“Entonces mamá mintió.”
Robert no respondió de inmediato. “Su madre sí recibió bienes sustanciales por separado”.
“¿Qué tan sustancial?”
“El seguro de vida de tu padre estaba contratado directamente a nombre de Denise.”
“¿Cuánto cuesta?”
“Un poco más de un millón de dólares.”
La habitación se tambaleó. Papá le había dejado a mamá más de un millón de dólares. La casa familiar también había pasado a ser suya. Sin embargo, durante años creí que su enfermedad nos había arruinado.
Robert sacó el contrato de fideicomiso. «Denise fue nombrada fideicomisaria cuando eras menor de edad. David creía que el hecho de que tu madre administrara el fideicomiso temporalmente aportaría estabilidad».
“Temporalmente.”
“Sí.”
“¿A los dieciocho años?”
“Usted adquirió el derecho a recibir notificaciones directas y rendiciones de cuentas anuales.”
“No tengo ninguna.”
“A los veinticinco años, el control debería haber cambiado a menos que usted hubiera decidido lo contrario.”
“No lo hice.”
Pasó a otro documento. Una solicitud de cambio de domicilio supuestamente firmada cuando yo tenía diecisiete años. En ella se redirigía toda la correspondencia fiduciaria de nuestra dirección particular a un apartado de correos privado en King of Prussia.
“¿De quién es el buzón?”
“Aún no lo sabemos.”
Miré la firma. Otra versión mía. Más joven. Más parecida a como escribía mi nombre en el instituto. Se me heló la piel. “¿De dónde la habrá sacado?”
Nonna susurró: “Formularios escolares”. La miré. “Tu madre lo guardaba todo”.
Por supuesto que sí. Boletines de calificaciones. Autorizaciones. Copias de pasaportes. Solicitudes de ingreso a la universidad. Mil ejemplos de mi firma.
Robert cerró la carpeta. “Aquí terminamos”.
“¿Qué?”
“Tenemos pruebas suficientes para justificar la solicitud al custodio de que conserve los registros y restrinja la actividad discrecional mientras se lleva a cabo la investigación.”
“¿Puedes congelar el fideicomiso?”
“No chasqueando los dedos.” Eso me hizo recapacitar.
“Notificamos a la institución financiera que el beneficiario impugna la autorización. Podemos solicitar una orden judicial de emergencia si es necesario. Conservamos las pruebas. Solicitamos una rendición de cuentas completa.”
“¿Y mamá?”
Robert me miró. “No la enfrentes a solas.”
“No le tengo miedo.”
—No se trata de miedo —dijo, mirando a Marigold, que dormía en su transportín—. Se trata de evitar que desaparezcan las pruebas.
Esa frase cambió el ambiente. Evidencia. Hasta entonces, una parte de mí seguía pensando en esto como una discusión familiar. Una mentira. Un malentendido desagradable. Pero la evidencia significaba algo más.
Robert solicitó copias de mi identificación y firmas auténticas de diferentes años. Luego llamó al administrador del fideicomiso. No acusó a nadie. Dijo: «El beneficiario impugna varias autorizaciones y solicita la conservación inmediata de los registros de la cuenta hasta que un abogado los revise».
El departamento fiduciario del banco abrió un caso formal. No hubo alarma dramática. No me entregaron la cuenta de inmediato. Solo un trámite. Eso fue casi más aterrador. Porque los trámites dejan constancia.
Veinte minutos después, el banco envió a Robert una confirmación inicial. No se procesaría ninguna nueva distribución discrecional sin una revisión exhaustiva hasta que se resolviera la disputa.