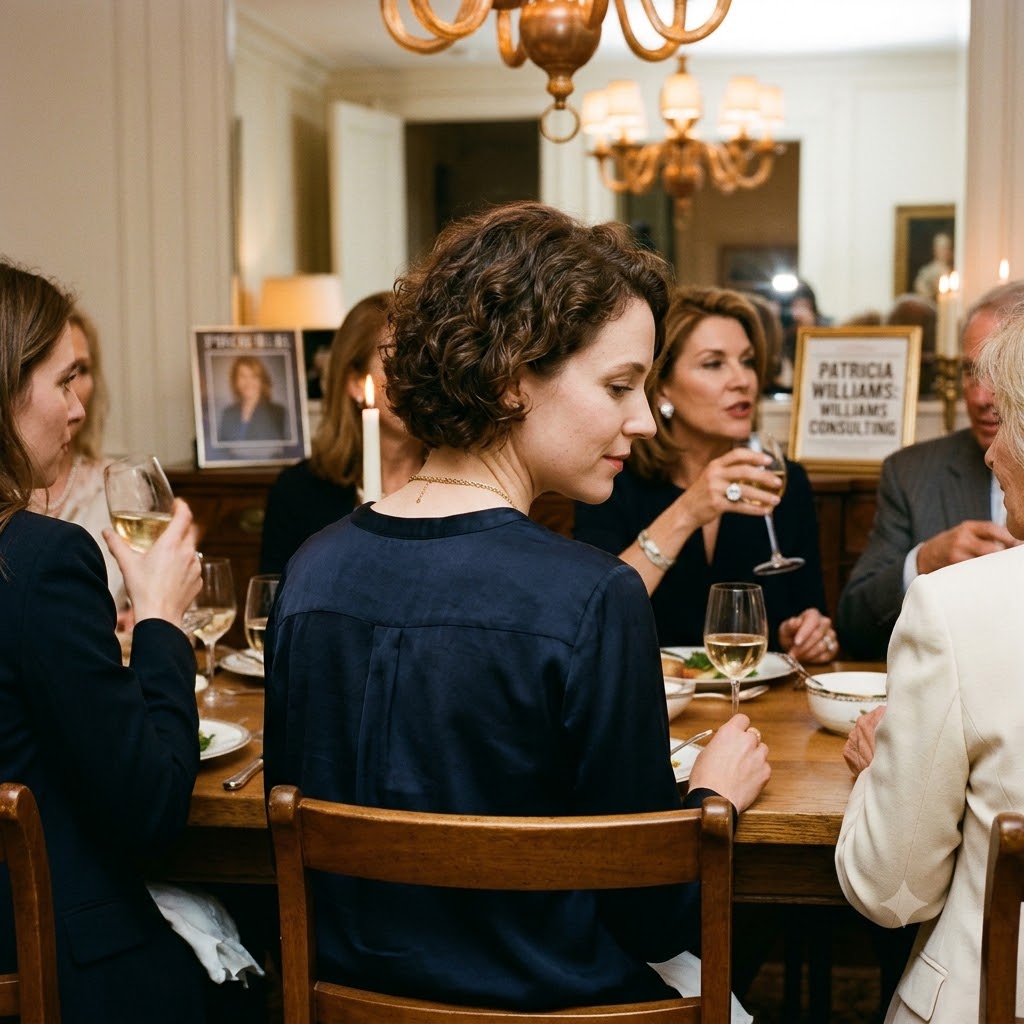
En cambio, dio un largo sorbo de vino.
“Eso es exactamente a lo que me refiero”, dijo. “Tienes un poco de éxito y, de repente, crees que entiendes el mundo”.
Casi sonreí.
Un pequeño éxito.
Esa fue una forma interesante de describir la empresa que había estado construyendo durante once años.
Pero la dejé continuar.
Porque, por primera vez en mi vida, ya no estaba desesperado por ser comprendido por ella.
Y porque, para mañana por la mañana, tendría que comprender la diferencia entre confianza y control.
Mi nombre es Daniel Williams.
Tenía treinta y un años y, durante la mayor parte de mi vida, mi familia había confundido mi discreción con falta de ambición.
Mi madre había transformado Williams Consulting, que comenzó como una pequeña consultora regional, en una empresa con docenas de empleados, varios clientes corporativos y una impresionante reputación pública.
Ella era inteligente.
Ella era persuasiva.
Sabía cómo entrar en una habitación y convencer a la gente de que merecía estar a la cabecera de la mesa.
Pero también tenía la costumbre de confundir a la persona que hacía la presentación con la persona que hacía posible el negocio.
Cuando tenía veintidós años, comencé a trabajar como analista de datos junior en una empresa de investigación financiera.
A mi madre no le había impresionado.
Cuando me incorporé a una empresa especializada en modelado predictivo e inteligencia de mercado, me dijo que estaba desperdiciando mi potencial con hojas de cálculo.
Cuando comencé a asesorar a equipos de inversión sobre la valoración de empresas, ella les dijo a sus familiares que yo seguía haciendo trabajo administrativo.
Y cuando dejé mi puesto asalariado para crear una empresa de análisis financiero con dos colegas, me dijo que había tomado una decisión irresponsable.
Esa empresa acabó convirtiéndose en la base de mi firma de capital riesgo.
Comenzamos con una cantidad modesta de dinero, una oficina pequeña y una idea que la mayoría de los inversores pasaron por alto.
En lugar de perseguir empresas de moda y fundadores impresionantes, estudiamos las cifras que otros ignoraban.
Analizamos el flujo de caja.
Pusimos a prueba las hipótesis del mercado.
Buscábamos empresas con demanda real, una gestión competente y potencial de crecimiento.
También buscamos empresas cuyos fundadores se habían encariñado tanto con sus propias historias de éxito que ya no podían distinguir el optimismo de la realidad.
En cinco años, nuestro negocio de análisis de datos había atraído a clientes institucionales.
En ocho meses, habíamos establecido una operación de capital de riesgo.
Para cuando cumplí treinta y un años, ya era socio gerente responsable de una cartera de empresas repartidas en varios sectores.
Mi trabajo consistía en negociar los términos de inversión, supervisar la debida diligencia, revisar el desempeño de la gerencia y decidir dónde nuestro capital podría generar valor sostenible.
Rara vez hablaba de ello con mi familia.
Al principio, quería darles una sorpresa.
Más tarde, simplemente dejé de preocuparme por si lo sabían o no.
Mi madre nunca había hecho suficientes preguntas para descubrir la verdad.
Solo me había preguntado si estaba contenta con mi salario.
Si todavía estaba alquilando.
Si me había planteado conseguir un trabajo más prestigioso.
Y si finalmente había admitido que dirigir un negocio requería instintos que yo no poseía.
Lo irónico era que mi empresa llevaba casi dos años invirtiendo en Williams Consulting.
Entramos en el proyecto mediante un acuerdo de crecimiento estructurado después de que una evaluación independiente identificara una oportunidad prometedora para ampliar los servicios de asesoría corporativa de la empresa.
Mi madre conoció a nuestros representantes de inversión a través de un intermediario financiero.
Ella conocía nuestra empresa como Northbridge Capital Partners.
Sabía que el dinero provenía de un grupo de inversión respetable.
Ella sabía que nuestros representantes habían exigido informes detallados y objetivos de crecimiento medibles.
Lo que ella no sabía era que yo era el socio gerente que había aprobado personalmente la inversión original.
Yo había insistido en que la relación se gestionara a través de los procedimientos estándar de la empresa.
Quería que la inversión se juzgara por sus méritos, no por mis conexiones familiares.
En aquel momento, Williams Consulting parecía prometedora.
Sus relaciones con los clientes eran sólidas.
Sus empleados tenían experiencia.
Su reputación regional creó una oportunidad para expandirse a mercados más grandes.
Mi madre había presentado una estrategia de crecimiento convincente, y las cifras respaldaban una inversión prudente.
Aprobamos un compromiso inicial de doce millones de dólares, que se desembolsarán por etapas en función del cumplimiento de ciertos objetivos de rendimiento.
El acuerdo incluía requisitos de presentación de informes, cláusulas financieras, restricciones sobre ciertos gastos y disposiciones que nos permitían suspender los fondos no desembolsados si surgían riesgos importantes.
El primer año transcurrió bastante bien.
Los ingresos aumentaron.
La empresa consiguió varios clientes nuevos.
Mi madre concedió entrevistas sobre expansión disciplinada y liderazgo estratégico.
Mencionó la inversión en casi todas sus presentaciones.
Pero nunca mencionó cuánto del crecimiento de la empresa dependía de nuestro capital, de nuestros modelos financieros y de las recomendaciones operativas que nuestro equipo había proporcionado.
Esa fue su decisión.
No me opuse.
Entonces los números empezaron a cambiar.
Unos meses antes, nuestro equipo de gestión de riesgos había observado que los ingresos declarados por Williams Consulting crecían más rápido que sus cobros.
Al principio, la diferencia tenía una explicación.
Los clientes importantes pagaban con diferentes plazos de pago.
Algunos contratos exigían costes iniciales de personal sustanciales.
Una empresa de consultoría en crecimiento podría experimentar fácilmente una presión temporal sobre su capital circulante.
Pero las discrepancias continuaron.
Varios contratos importantes se habían prorrogado con condiciones de pago menos favorables.
La empresa había contratado personal adicional antes de que se materializaran los ingresos previstos.
Una adquisición planificada había consumido más efectivo del previsto inicialmente.
Además, el equipo directivo había aprobado gastos que resultaban difíciles de conciliar con la estrategia de crecimiento declarada por la empresa.
Mi madre describió estos problemas como ajustes temporales.
Nuestros analistas de riesgos las describieron como señales de alerta.
La diferencia importaba.