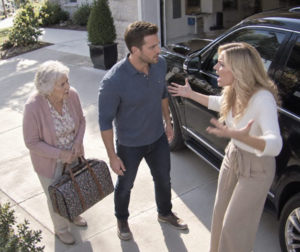
Ma mère se tenait dans le hall d’entrée, un sac d’hôpital pressé contre sa poitrine, lorsque Vanessa l’a regardée et a dit : « Votre mère n’est pas sous ma responsabilité. »
Il n’y a pas eu de cris ni de dispute. Maman devait passer des examens cardiaques à l’hôpital Sainte-Catherine après plusieurs semaines d’essoufflement croissant, et son médecin voulait qu’elle soit hospitalisée pour la nuit car un scanner avait révélé un problème de valve qui pourrait nécessiter une intervention chirurgicale. Son transport a été annulé à la dernière minute. J’ai demandé à Vanessa si je pouvais prendre le SUV car ma berline était chez le concessionnaire. Elle a regardé maman, puis moi, et a dit qu’elle avait besoin du SUV le lendemain matin pour déjeuner avec sa sœur. Quand je lui ai rappelé qu’il s’agissait d’une hospitalisation, elle a croisé les bras. « Daniel, j’en ai marre que tous les problèmes de ta famille deviennent les nôtres. »
Maman a aussitôt chuchoté : « Je peux appeler quelqu’un d’autre. »
Cela a fait plus mal que la peine de Vanessa.
Pendant six ans, maman ne nous avait presque rien demandé. Après le décès de papa, elle a vendu la maison familiale, emménagé dans un petit appartement et refusé toutes mes propositions pour régler ses factures. Pourtant, lorsque Vanessa avait lancé son agence de décoration d’intérieur trois ans plus tôt, maman avait investi 120 000 dollars provenant de l’assurance-vie de papa, car elle croyait en elle. Vanessa l’appelait « la mère que je n’ai jamais eue » pendant que les chèques étaient encaissés.
Maman avait maintenant besoin d’être raccompagnée.
J’ai pris mon manteau dans le placard.
« Daniel ? » dit Vanessa.
J’ai pris le sac de maman.
« Je vais m’acheter une voiture. »
« Tu pars vraiment pour ça ? »
Je l’ai regardée longuement.
« Non. Je pars parce que je vous ai enfin entendu clairement. »
Nous avons pris un covoiturage pour aller à l’hôpital.
À 1 h 40 du matin, pendant que maman dormait après ses examens, je me suis assise sur une chaise en plastique devant le service de cardiologie et j’ai appelé mon avocate, Rebecca Sloan. Vanessa et moi étions en conflit depuis près d’un an. Nous avions dormi dans des chambres séparées, nous nous disputions à propos d’argent et Vanessa avait arrêté d’aller à trois séances de thérapie de couple, car, selon elle, j’étais « trop attachée à des obligations qui n’étaient pas les nôtres ».
Rebecca avait déjà un projet d’accord de séparation.
Je lui ai dit de l’envoyer.
Mais avant cela, je lui ai demandé de vérifier un dernier document : la garantie personnelle que j’avais signée pour la société de design de Vanessa lorsqu’elle a ouvert une deuxième salle d’exposition.
La garantie a expiré au bout de quatre-vingt-dix jours.
Rebecca a dit : « Vous n’êtes pas obligé de le renouveler. »
“Je sais.”
Le lendemain matin, à 8h15, un coursier a déposé une enveloppe chez nous.
Inside was the separation notice, revocation of Vanessa’s access to my business accounts, and formal notice that I would not renew my personal guarantee when her company’s $1.3 million credit facility came up for review.
Nothing was being canceled overnight.
Nothing was being seized.
Vanessa simply had ninety days to finance her own company without using my balance sheet.
My phone began vibrating at 8:31.
By 10:00, she had called thirty-eight times.
I ignored every one until Mom’s cardiologist finished speaking.
She needed valve surgery.
Then Rebecca called me.
“Daniel, there’s another issue.”
“What?”
“Vanessa’s lender sent over the guarantee file.”
I stood.
Rebecca continued.
“Someone submitted a renewal request three weeks ago.”
My stomach dropped.
“I never signed one.”
“I know.”
A pause.
“Daniel, the document says you did.”
Rebecca’s first instruction was to stay focused on Mom. A questionable guarantee could be preserved and investigated; my mother was preparing for major surgery. I gave Rebecca written authority to communicate with the lender and returned to cardiology.
The guarantee renewal was not yet effective. Vanessa’s company had requested an extension of its existing credit facility, and the bank was still reviewing the package. That mattered. No new debt had become mine simply because someone submitted paperwork carrying my name.
My supposed signature appeared on a consent page dated three weeks earlier. Rebecca compared it with an older guarantee I had genuinely signed two years before. The shape, spacing, and even a tiny break in the final letter looked almost identical.
The lender preserved its upload records. The renewal package had been submitted through an outside accountant who handled Vanessa’s company finances. He told the bank Vanessa had provided the signed document and said I was traveling.
Vanessa finally reached me through Rebecca. Her explanation was that the renewal was “routine” and she believed I had already agreed to continue supporting the company. I asked whether I had signed the page.
She avoided the question.
That afternoon, Mom woke after a procedure to stabilize her before surgery. She saw my face and immediately asked, “What did Vanessa do?” I told her only enough to explain why I was staying at a hotel instead of going home.
Mom became very quiet. Then she said something I did not expect: “Ask about my investment.”
Three years earlier, Mom’s $120,000 had been documented as convertible debt in Vanessa’s business—not a gift. Vanessa had made interest payments for six months, then told Mom the company needed temporary relief. Mom never mentioned it to me.
Rebecca obtained the records with Mom’s permission. The note had matured eight months earlier. No repayment had been made, and no conversion agreement had been signed. Vanessa’s company still owed Mom principal plus accrued interest.
I felt sick. The woman who had said my mother was “not her responsibility” had been using my mother’s money for years while quietly ignoring the repayment date.