Nathan dijo:
“Me hizo sentir como si hubiera ganado.”
“¿Ganó qué?”
“La vida, supongo.”
Allá.
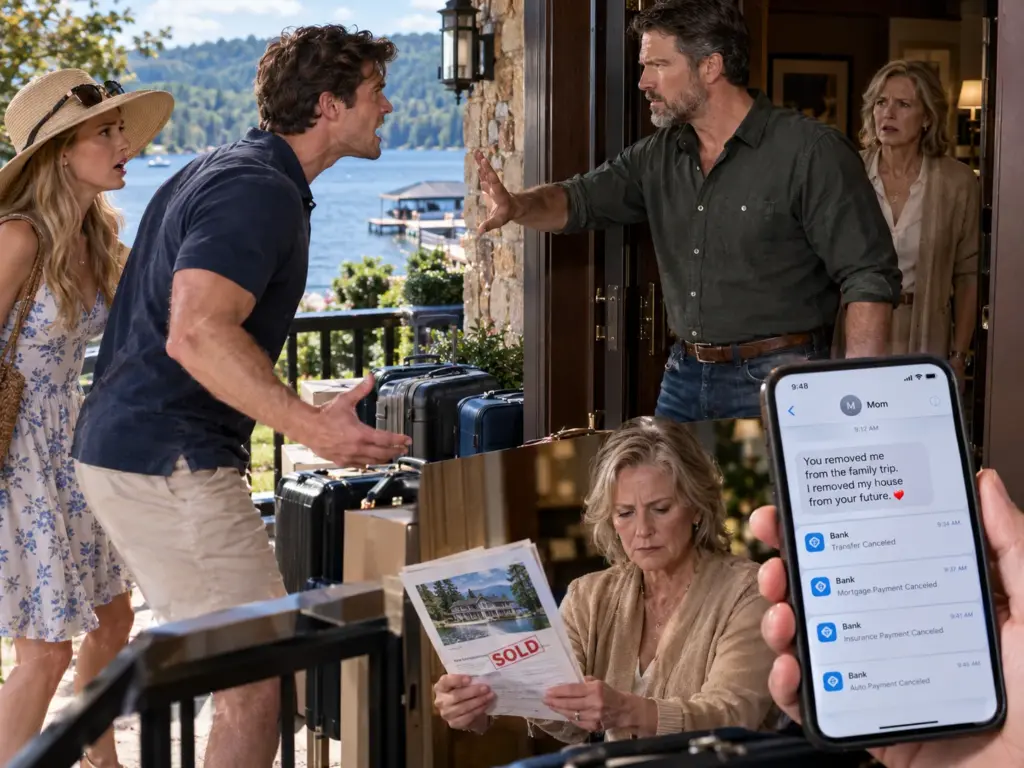
La riqueza familiar se había convertido en estatus.
El crucero lo representó:
Lujo sin coste alguno.
Excluir a Margaret del viaje mientras usaba su dinero reveló una actitud de superioridad tan evidente que ni siquiera Nathan pudo defenderla.
La casa del lago no fue el castigo.
Fue el primer recurso que Margaret dejó de usar para subvencionar esa identidad.
La venta también puso de manifiesto hasta qué punto la supuesta “propiedad” de Nathan se basaba únicamente en la costumbre. Tenía una llave porque Margaret se la había dado cuando tenía veintitrés años. Guardaba la ropa porque ella nunca se opuso con suficiente vehemencia como para obligarlo a retirarla. No pagaba alquiler, ni aportaciones para el mantenimiento, ni tenía un derecho de ocupación por escrito. Con el tiempo, el acceso se convirtió en una expectativa, la expectativa en una identidad, y la identidad empezó a disfrazarse de título.
Sarah Vale lo denominó “deriva de permisos”.
Margaret se rió de la frase, y luego se dio cuenta de lo bien que describía la última década.
También se habían producido cambios en los permisos en otros ámbitos. Nathan tenía una tarjeta de crédito familiar porque Margaret le había pedido que se encargara de los viajes de emergencia. Claire tenía acceso a correos electrónicos financieros porque una vez ayudó tras una cirugía. Nathan recibía dinero mensualmente porque un déficit temporal en la hipoteca se convirtió en una transferencia permanente. Cada acuerdo tenía un motivo. Ninguno tenía una fecha de finalización prevista.
Por lo tanto, Margaret añadió una nueva regla a sus finanzas: todo acuerdo recurrente de manutención familiar debía estar por escrito, fechado y revisado anualmente. No porque hubiera perdido la confianza en nadie, sino porque la generosidad ilimitada crea contratos tácitos en la mente de las personas.
La primera evaluación anual me pareció ridícula.
Julia no recibía ningún tipo de apoyo regular.
Nathan: ninguno.
Promesas benéficas: listadas.
Presupuesto para cuidados: listado.
Reserva para donaciones de emergencia: incluida en la lista.
Margaret encontró consuelo al ver la página.
No más suposiciones que se quedan en silencio.
Más tarde, Nathan adoptó una práctica similar. Después de que su situación financiera se estabilizó, ayudó a un primo menor con el alquiler temporal durante un período de desempleo. Le escribió una nota sencilla:
seis meses máximo,
regalo, no préstamo,
ninguna expectativa después de la fecha.
El primo bromeó:
“¿Tu madre te obligó a hacer esto?”
Nathan respondió:
“Mi madre me hizo entender el porqué.”
Eso fue un progreso.
Años después, Thomas Greene, el comprador de la casa del lago, le envió a Margaret una tarjeta navideña porque habían mantenido una relación cordial tras la compraventa. La fotografía mostraba a sus nietos saltando desde el muelle.
Margaret sintió miedo.
Entonces la felicidad.
Una propiedad puede seguir teniendo significado incluso después de que deje de pertenecer a tu familia.
Esa constatación finalmente separó la memoria de la propiedad.
El nuevo fideicomiso revocable en vida de Margaret se convirtió en la decisión que Nathan más temía porque, a diferencia de la venta de la casa del lago, no se limitaba a eliminar una propiedad; cambiaba la estructura de todo lo que él suponía que algún día llegaría automáticamente.
Sarah Vale se negaba a hablar de los detalles con Nathan mientras Margaret viviera, a menos que Margaret lo autorizara.
Eso lo enfureció.
“Mi madre está cambiando mi herencia por culpa de un viaje.”
Sarah respondió:
“Tu madre está cambiando su testamento porque es su patrimonio.”
Simple.
Finalmente, Margaret optó por explicar algunos detalles en una reunión familiar mediada.
No cantidades.
Estructura.
Julia recibiría los bienes a través de un fideicomiso con distribuciones flexibles y control eventual, debido a su larga trayectoria de independencia financiera.
Nathan recibiría un fideicomiso vitalicio discrecional administrado por un fiduciario corporativo independiente.
Podría recibir apoyo.
Educación.
Salud.
Asistencia para la vivienda según estándares.
Posibles distribuciones.
No podía exigir el director.
No se pudieron ofrecer los activos del fideicomiso como garantía.
No podía nombrarse a sí mismo administrador.
No se pudo redirigir el resto unilateralmente.
¿Por qué diferente?
Margaret dijo:
“Porque durante años has tratado la herencia esperada como dinero en efectivo disponible.”
Nathan:
“Así que no confías en mí.”
“No con control absoluto sobre todo lo que dejo.”
Doloroso.
Honesto.
“¿Pero aun así me dejarás dinero?”
“Si el plan se mantiene como está.”
“¿Por qué?”
“Sigues siendo mi hijo.”
No a la desheredación por venganza.
Límite.
¿El fideicomiso también separó a Cedar? No, aquí no hay ningún complejo turístico. Mantengamos el escenario del lago. Margaret tenía una cartera de inversiones, una vivienda principal, cuentas de jubilación, ¿quizás un negocio familiar? No podemos crear ningún negocio. Tenía riqueza por la venta de la empresa constructora de su difunto esposo. Necesitamos un motivo práctico.
Su difunto esposo, David, vendió su empresa regional de suministro de equipos antes de fallecer, dejando inversiones diversificadas. El patrimonio de Margaret era considerable, pero no ilimitado.
Nathan daba por sentado que su fortuna futura le alcanzaría para su jubilación.
La confianza se ha visto afectada.
El plan también creó fideicomisos educativos para los futuros nietos, eludiendo el control parental.
Nathan se opuso:
“¿Confiarías más en un banco que en mí?”
Margarita:
“Confío más en las reglas que en las suposiciones.”
Esa línea se mantuvo.
Inicialmente, a Julia no le gustó recibir condiciones más flexibles.
“Parece que mamá me está premiando a mí y castigando a Nathan.”
Margaret lo pensó.
Ella se adaptó.
En un principio, ambos hermanos tendrían fideicomisarios independientes, pero Julia podría convertirse en cofideicomisaria a una edad determinada y tras recibir educación financiera, mientras que el control de Nathan seguiría siendo más limitado a menos que el fideicomisario/protector determinara posteriormente que las circunstancias habían cambiado.
Menos binario.
Más íntegro.
Los planes patrimoniales pueden evolucionar.
Margaret incluyó un protector del fideicomiso: un abogado/fiduciario independiente con capacidad para reemplazar a los fideicomisarios y adaptar los términos administrativos, pero sin modificar a la ligera la lista de beneficiarios.