—Arthur Pendelton —dije, sosteniendo una taza de té de manzanilla entre las manos para que no me temblaran los dedos—. Lily estaba en la sala, con auriculares puestos, viendo una caricatura en la tableta de Ethan, completamente ajena a los papeles legales que cubrían nuestra mesa. —Tenía setenta y cinco años cuando redactó esto. Fue juez de sucesiones en el condado de Hamilton antes de dedicarse a la abogacía privada.
—Bueno, Arthur Pendelton sabía perfectamente con qué clase de monstruo estaba tratando su cliente —dijo Marcus, girando el portátil para que Ethan y yo pudiéramos ver la pantalla—. Miren la sección cuatro, párrafo B. Este es el instrumento de fideicomiso irrevocable de transferencia por fallecimiento, firmado en septiembre de mil novecientos noventa y nueve. Eso fue hace… ¿veinticinco años?
“Tenía seis años”, dije.
—Correcto —continuó Marcus—. Evelyn financió esta cuenta con trescientos mil dólares en bonos municipales de agua y acciones de empresas de servicios públicos de primera categoría. Se nombró a sí misma fideicomisaria vitalicia. Pero fíjese en la cláusula de sucesión: tras el fallecimiento o la incapacidad de Evelyn, el único fideicomisario pasó a ser automáticamente el departamento fiduciario del Fifth Third Bank en Cincinnati. Ni Robert. Ni Diane. Un fideicomisario corporativo. Y las condiciones de distribución son explícitamente discrecionales hasta que usted cumpla treinta años, momento en el que se dispuso que todo el capital —capital e intereses acumulados— se le distribuiría a usted, Emily Vance, libre de fideicomiso, como su propiedad exclusiva.
Marcus se recostó en su silla, dando un sorbo lento a su café.
«Y aquí está el golpe de gracia», dijo, señalando un párrafo resaltado en amarillo. «Arthur Pendelton incluyó una cláusula estricta de *in terrorem*, también conocida como cláusula de no impugnación, pero diseñada para quienes no son beneficiarios. Evelyn documentó explícitamente que no hizo ninguna provisión para su nuera, Diane Vance, ni para su nieta menor, Lauren Vance, “por razones que ambas conocen”. Además, si alguna parte intenta alegar influencia indebida, falta de capacidad o fraude constructivo contra este fideicomiso, el instrumento fiduciario ordena al fiduciario corporativo que utilice la reserva legal del fideicomiso para reclamar daños y perjuicios compensatorios completos, honorarios de abogados y sanciones contra la parte impugnante».
—Para que Diane no pueda tocarlo —dijo Ethan, con los brazos cruzados sobre el pecho, apoyado en el marco de la puerta.
«Diane no podría tocar este dinero ni aunque tuviera al Presidente del Tribunal Supremo de Ohio de su lado», respondió Marcus rotundamente. «El dinero nunca formó parte de la herencia de Evelyn. Cuando Evelyn falleció hace seis años, Diane acudió al juzgado de sucesiones del condado de Summit y tramitó la sucesión de las cuentas corrientes personales de Evelyn, la casa de Hudson y la multipropiedad en Naples. Eso constituía la totalidad de la herencia. Este fideicomiso eludió por completo el proceso sucesorio. Operaba fuera de la jurisdicción del tribunal como una entidad privada. Diane no tenía derecho legal a ser notificada, ni a rendir cuentas, ni legitimidad alguna para impugnarlo».
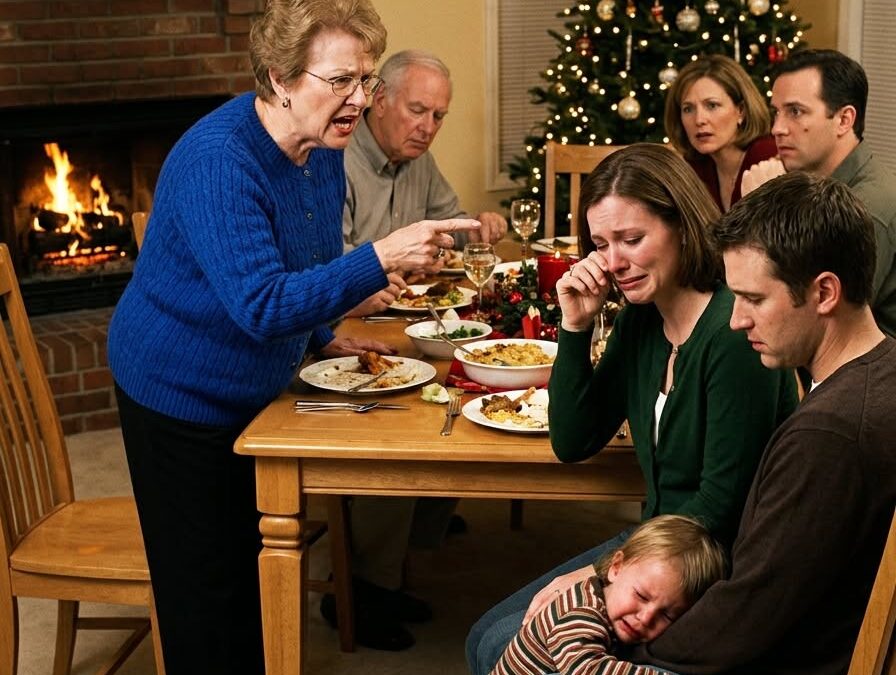
Me quedé mirando los papeles. Durante veinticuatro horas, los gritos de Diane habían resonado en mi cabeza: *Eres una sanguijuela. Mi dinero no es para ti. Le robaste el futuro a Lauren.*
“¿Entonces por qué papá le dijo que yo lo había robado?”, pregunté, con la voz ligeramente quebrada.
Marcus levantó la vista de la pantalla. Su expresión se suavizó, pasando de la de un abogado agresivo a la de un viejo amigo que había visto a demasiadas familias destrozarse por culpa de las cuentas corrientes.
—¿De verdad tu padre dijo que lo robaste, Emily? —preguntó Marcus—. ¿O simplemente no te explicó la verdad porque tenía miedo de lo que Diane pudiera hacerle?
La pregunta flotaba en el aire de la cocina, pesada y venenosa.
Ethan se apartó del marco de la puerta, sacó una silla junto a la mía y se sentó. Metió la mano en el bolsillo trasero y sacó su teléfono.
—Enséñale a Marcus los extractos bancarios de mayo, Em —dijo Ethan en voz baja.
Desbloqueé mi teléfono, abrí la aplicación de banca móvil de Huntington y consulté los extractos bancarios archivados de 2022 y de la primavera de 2023.
—En marzo de 2022 —le expliqué, pasándole el teléfono a Marcus—, papá vino a esta cocina. Estaba temblando. Me contó que Diane había agotado dos líneas de crédito hipotecario para pagar la maestría privada de Lauren en diseño de interiores y un viaje de cuatro semanas a Italia que Lauren decía que era “un año sabático educativo”. Dijo que el tesorero del condado estaba a punto de certificar un embargo fiscal sobre la casa de Hudson por veintidós mil dólares en impuestos prediales atrasados. Si el embargo salía a subasta, Diane se enteraría de que él no había pagado los impuestos durante tres años porque había estado usando sus ingresos como consultor para cubrir los saldos de las tarjetas de crédito de Lauren.
Marcus silbó entre dientes. “Así que Robert estaba dirigiendo un esquema Ponzi privado dentro de su propia casa”.
—Sí —dije, con la vergüenza aún quemándome la piel, aunque nada de eso era mío—. Me suplicó doce mil. Dijo que si Diane se enteraba, se divorciaría de él, se quedaría con el resto de su pensión y lo dejaría sin nada. Ethan y yo teníamos diez mil dólares en nuestro fondo de emergencia, dinero que habíamos ahorrado de las horas extras de Ethan antes de los despidos. Se lo dimos. Le hicimos firmar un pagaré con un interés del cero por ciento, a pagar en dieciocho meses.
“Y lo devolvió en mayo”, señaló Marcus, mirando el crédito de la transferencia en la pantalla.