„Papa würde es so wollen.“
Nathan und Claire verbrachten fortan die Sommer dort.
Zunächst willkommen.
Dann fingen sie an, Kleidung zurückzulassen.
Möbel.
Kajaks.
Ein Weinkühlschrank.
Sie sprachen von „unserem Seegrundstück“.
Nathan hat ohne zu fragen ein Schlafzimmer gewechselt.
Claire beauftragte Landschaftsgärtner und schickte Margaret die Rechnung.
Margaret wurde toleriert.
Jedes Mal, wenn sie vorschlug zu verkaufen, sagte Nathan:
„Das Vermächtnis meines Vaters kann man nicht verkaufen.“
Nathan zahlte jedoch keine Grundsteuer.
Versicherung.
Umfangreiche Reparaturen.
Dockersatz.
Dach.
Margaret tat es.
Sarah fragte:
„Wollen Sie verkaufen, weil er eine Kreuzfahrt storniert hat?“
Margaret antwortete:
„Ich wollte schon seit vier Jahren verkaufen. Die Kreuzfahrt hat mich nur dazu gebracht, nicht mehr um Erlaubnis zu fragen.“
Dieser Unterschied war von Bedeutung.
Sie haben ein Wertgutachten in Auftrag gegeben.
Der Markt für Ferienhäuser am See war stark.
Ein Käufer, der bereits durch eine Empfehlung aus dem Nachbarn Interesse gezeigt hat:
Thomas Greene, ein pensionierter Bauingenieur, der seit Jahren ein Haus am See gemietet hatte.
Margaret hat ihre Immobilie nicht zuerst öffentlich angeboten, weil Thomas ein transparentes Angebot nahe dem Schätzwert unterbreitet hat, ohne Finanzierungsvorbehalt über den Kapitalnachweis hinaus und mit flexiblen Abschlussbedingungen.
Sie ließ die Fairness von einem unabhängigen Makler bestätigen.
Sie hat zugesagt.
Kein Notverkauf.
Kein Rachepreis.
Rechtlicher Abschluss.
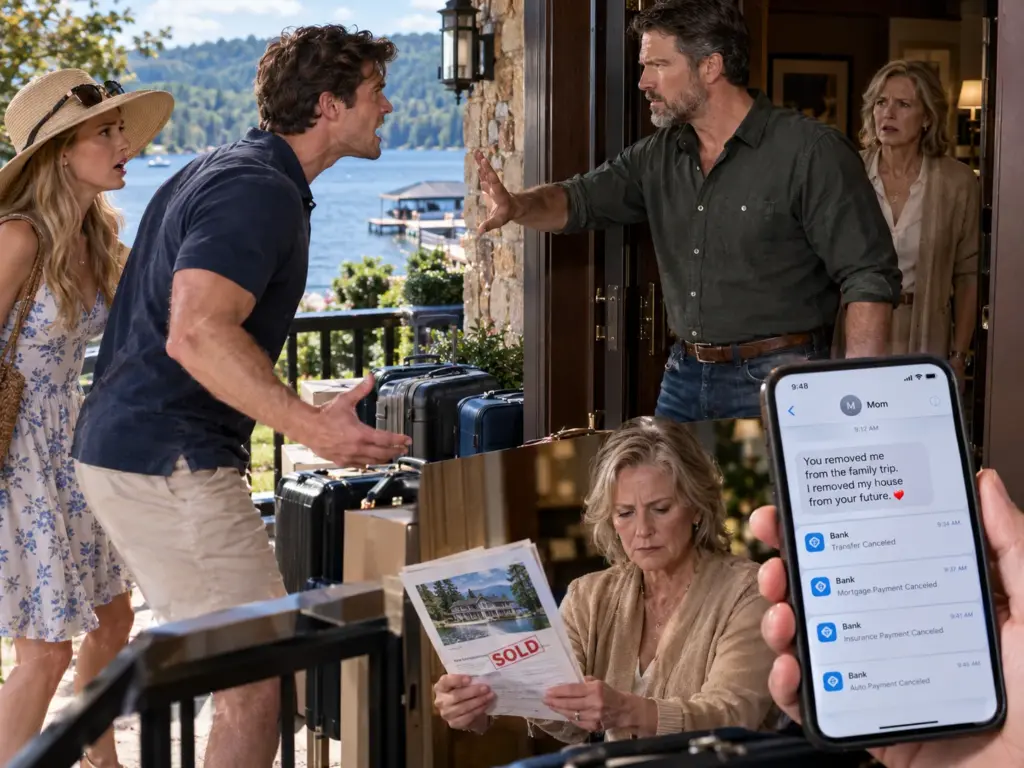
Vor dem Umzug ließ Margaret von professionellen Umzugshelfern das Hab und Gut von Nathan und Claire inventarisieren.
Sarah überprüfte die Belegung.
Nathan und Claire hatten keinen Mietvertrag.
Kein Eigentumsrecht.
Es bestand kein ausschließliches Mietverhältnis; sie nutzten die Zimmer als eingeladene Familiengäste und behielten ihren Hauptwohnsitz in Atlanta bei.
Dennoch riet der Anwalt zu einer schriftlichen Mitteilung.
Margaret verschickte während ihrer Seereise Benachrichtigungen per E-Mail und Post:
Persönliche Gegenstände wurden entfernt und eingelagert,
Nutzungserlaubnis widerrufen,
Haus unter Vertrag,
Nach Schließung des Gebäudes ist der Zutritt verboten.
Im Internet des Kreuzfahrtschiffs wurde angezeigt, dass die Nachricht zugestellt wurde.
Nathan behauptete später, er habe nie gelesen.
Das machte den Verkauf nicht rückgängig.
Auch Margaret stellte die regelmäßigen Geschenke ein.
Sie hat Nathans eigene Versicherungspolicen nicht unrechtmäßig gekündigt.
Sie hörte auf, sie zu bezahlen.
Unterschied.
Sie hat seine Konten nicht beschlagnahmt.
Sie hat die Überweisungen von ihrem Konto gestoppt.
Als nächstes kam die Nachlassplanung.
Sarah fragte erneut:
“Wut?”
Margaret sagte:
“Klarheit.”
In ihrem bestehenden Testament vermachte sie das Seehaus ausdrücklich Nathan, einen Geldbetrag Julia und den Rest zu gleichen Teilen.
Aber das Seehaus wäre dann verschwunden.
Eine bestimmte Schenkung würde je nach Plan gemäß den allgemeinen Regeln verfallen.
Margaret handelte überlegter.
Sie ersetzte das alte Testament durch einen widerruflichen Living Trust.
Warum?
Datenschutz.
Kontinuität.
Vorsorgeplanung bei Erwerbsunfähigkeit.
Klare Führung.
Sie hat Nathan nicht vollständig enterbt.
Noch nicht.
Stattdessen räumte sie mit Annahmen auf.
Ihr Vermögen würde aufgeteilt werden:
ein geschützter Treuhandfonds für Julia,
ein Ermessensfonds für Nathan mit unabhängigem Treuhänder und ohne Kontrolle über das Kapital.
wohltätige Spenden,
Bildungsstiftungen für Enkelkinder, falls vorhanden.
Nathan würde das Eigentum nicht automatisch und ohne Weiteres erhalten.
Warum ein Ermessensfonds?
Denn Margaret hatte erkannt, dass er künftige Erbschaften wie gegenwärtige Kreditmöglichkeiten behandelte.
Sie wollte seinen letztendlichen Nutzen von der Kontrolle trennen.
Dann folgten die Begünstigtenbestimmungen.
Lebensversicherung.
Altersvorsorgekonten.
Einige hatten Nathan und Julia zuvor gleichrangig eingestuft.
Margaret gab ihre Rückmeldung, nachdem ihr Anwalt ihr erklärt hatte, welche Vermögenswerte nicht im Testament vererbt wurden.
Nicht um zu bestrafen.
Zum Ausrichten.
Kein Begünstigter würde ohne entsprechende Struktur einen plötzlichen Geldbetrag erhalten.
Abschließend die Überprüfung von Brokerbetrugsfällen.
Harlow Ridge Ventures.
Wem gehörte es?
Aus den Unternehmensunterlagen ging hervor, dass Claire Whitmore die geschäftsführende Gesellschafterin war.
Margaret starrte.
Ihre Schwiegertochter.
Der Verkauf des Seehauses war bereits im Gange.
Doch nun hatte sich der Familienkonflikt von einer Anspruchsfrage hin zu möglichen unautorisierten Vermögensübertragungen verlagert.
Während Nathan auf der Kreuzfahrt war und glaubte, seine Mutter säße verletzt zu Hause und warte auf eine Entschuldigung, verbrachte Margaret neun Tage damit, etwas weitaus Bedeutsameres zu tun.
Sie hörte auf, Annahmen als Übereinkünfte zu behandeln.
Harlow Ridge Ventures war keine Scheinfirma.
Das war das Erste, was Peter Dawson etablierte.
Claire hatte es achtzehn Monate zuvor gegründet, um in kurzfristige Ferienvermietungen und kleinere Renovierungsprojekte zu investieren.
Das Unternehmen besaß über eine LLC-Beteiligung eine Hütte und hatte in einen Anteilsfonds für Gewerbeimmobilien investiert.
Claire hatte bei Familienessen über „Immobilieninvestitionen“ gesprochen.
Margaret wusste nie, dass darin Geld steckte.
Die drei Überweisungen von Margarets Brokerfirma beliefen sich auf insgesamt einhundertdreißigtausend Dollar.
Wo ist das Geld hin?
Etwa sechzigtausend flossen in die Anzahlung für die Hütte auf Harlow Ridge.
Fünfundzwanzigtausend bezahlte Renovierungsrechnungen.
Fünfzehntausend deckten die Abschlusskosten und Rücklagen ab.
Der Rest wurde in operative Konten überführt.
Kein Geld ist im Ausland verschwunden.
Das Problem war die Autorisierung.
Claire behauptete, Margaret habe mündlich zugesagt, zu investieren.
Margaret sagte nein.
Nathan sagte zunächst:
„Mama, du hast davon gesprochen, uns beim Investieren zu helfen.“
Von Hilfe zu sprechen ist keine Übertragungsgenehmigung.
Sarah Vale hat Akten angefordert.
Das Brokerhaus nutzte eine Funktion für externe Verknüpfungen. Ein verknüpftes Girokonto der Firma Harlow Ridge war sechs Monate vor der ersten Überweisung zu Margarets Profil hinzugefügt worden.
Zur Autorisierung waren Margarets Login und ein einmaliger Code erforderlich.
Aus den Geräteprotokollen ging hervor, dass die Kontoverknüpfung von Claires Heim-IP-Adresse aus initiiert wurde.
Ein Einmalcode wurde an Margarets Handynummer gesendet.
Wie ist Claire daran gekommen?
Textaufzeichnungen.
Claire hatte Margaret an diesem Abend eine Nachricht geschickt:
„Mama, ich versuche dir bei der Aktualisierung deiner Anlagesicherheit zu helfen. Du bekommst möglicherweise einen Code. Schick ihn mir.“
Margaret antwortete mit sechs Ziffern.
Dort.
Sie hatte den Code bereitgestellt.
Heißte das, dass sie die Verlinkung autorisiert hat?
NEIN.
Das bedeutete, dass sie über den Zweck getäuscht wurde.
Claire argumentierte später, sie habe es am Telefon anders geschildert.
Keine Aufnahme.
Aber noch eine Nachricht von Claire an Nathan:
„Ich habe ihren Code. Der Link funktioniert.“
Nathan antwortete:
„Gut. Stell nur sicher, dass sie versteht, dass es sich um eine Investition und nicht um ein Geschenk handelt.“
Diese Botschaft hat Nathan verletzt.
Es zeigte, dass er wusste, dass da ein Zusammenhang bestand.
Wusste er, dass die Geldtransfers auch ohne formelle Investitionsvereinbarung erfolgen würden?
Er sagte nein.
Er glaubte, Claire würde Margaret Unterlagen schicken.
Es gab keinen unterzeichneten Investitionsvertrag.
Es wurde kein Kapitalkontoauszug an Margaret gesendet.