Ni pension alimentaire. Ni décision de justice. Ni dette.
Une allocation mensuelle de 38 000 $ à mon ancienne belle-mère, Patricia.
Des années auparavant, lorsque le père de Nathan était décédé, laissant derrière lui un hôtel mal géré, Patricia avait craint de perdre son train de vie, fruit de décennies de travail. J’avais accepté de l’aider temporairement. Ce qui n’était que temporaire est devenu permanent. L’allocation couvrait ses charges de copropriété, son chauffeur, sa femme de ménage, ses voyages et son adhésion à un club privé qu’elle aimait qualifier de « tradition familiale ». Nathan me remerciait rarement car, au fil du temps, il s’était persuadé que cet argent provenait de notre fortune.
L’accord de divorce a corrigé ce malentendu.
La villa de Miami aussi.
Nathan avait vécu avec moi pendant huit ans, organisait des fêtes au bord de la piscine, garait trois voitures dans le garage et présentait l’endroit comme « notre maison à Miami ». Pourtant, j’avais acheté cette propriété par le biais de ma société d’investissement deux ans avant de le rencontrer. Notre contrat de mariage la mentionnait clairement à l’adresse. Le jugement de divorce a confirmé qu’elle restait ma propriété exclusive et que le droit d’occupation de Nathan a pris fin avec notre divorce.
Il savait tout cela.
Il ne croyait tout simplement pas que je l’appliquerais.
Trois jours après le divorce, la sécurité m’a appelé.
« Madame Bennett, Monsieur Cole se trouve à la porte sud. »
« Avec n’importe qui ? »
Une pause.
« Une femme, deux valises, plusieurs cartons et ce qui semble être un berceau. »
J’ai fermé les yeux.
Sa maîtresse, Vanessa.
La femme dont Nathan jurait qu’elle n’avait rien à voir avec l’échec de notre mariage, jusqu’à ce que sa grossesse devienne impossible à cacher.
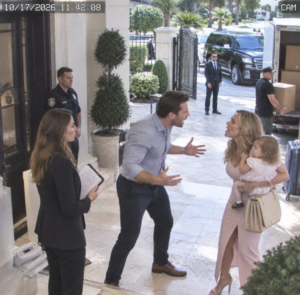
J’ai ouvert le flux vidéo de la caméra de sécurité.
Nathan se tenait près d’un SUV noir, composant sans cesse le code du portail. Vanessa était derrière lui, un sac à langer à la main. Une camionnette de livraison transportant du mobilier de chambre d’enfant attendait sur la route.
Nathan remarqua alors le nouveau clavier.
Il m’a appelé immédiatement.
“Qu’est-ce que tu as fait?”
« Le code d’accès a changé après le divorce. »
« C’est ma maison. »
« Non, Nathan. Ça ne l’a jamais été. »
Il rit une fois, sèchement.
« Claire, arrête ton numéro. Ouvre le portail. »
Je ne l’ai pas fait.
Au lieu de cela, le chef de la sécurité est sorti avec l’enveloppe que mon avocat avait remise ce matin-là.
Nathan l’a déchiré.
La première page confirmait que son autorisation d’occupation temporaire avait pris fin suite à l’accord de divorce. La seconde lui indiquait trois dates prévues pour récupérer ses effets personnels restés entreposés.
La troisième page l’a fait arrêter de lire.
Vanessa se pencha plus près.
“Qu’est-ce que c’est?”
Nathan looked directly at the camera.
Because the third page was not about the mansion.
It was a notice from my attorney stating that I had also ended every voluntary financial arrangement benefiting Patricia Cole, subject only to obligations already legally committed.
Nathan called again.
“You cut off my mother?”
“I stopped paying expenses I was never required to pay.”
“She depends on that money.”
“She has two adult sons.”
Vanessa stepped away from him.
Then Nathan said something strange.
“You can’t do this now. Not after what I signed.”
My hand tightened around the phone.
“What did you sign?”
Silence.
I called my attorney.
Twenty minutes later, Rebecca Sloan called back.
Her first words were:
“Claire, Nathan filed a loan application six weeks before the divorce finalized.”
“So?”
“He listed the Miami mansion as property available to secure it.”
I stared at the screen.
“He knew it wasn’t his.”
“I know.”
Rebecca paused.
“And there’s a consent form attached.”
My stomach dropped.
“It has your name on it.”
Rebecca told me not to accuse Nathan of forging anything until the lender preserved the complete file. A disputed signature required more than outrage. We needed upload records, emails, device history, and whatever verification procedures the bank had used before deciding what actually happened.
The application involved a $2.1 million business line for a luxury short-term-rental company Nathan planned to launch with Vanessa after the divorce. He had listed several legitimate business assets, but the Miami mansion appeared under “additional real estate support” with an estimated value of $6.4 million.
That wording did not give the lender a valid mortgage. Title records still showed my trust as owner, and no lien had been recorded. But Nathan had represented the property as available if the lender required additional collateral, which made his financial position look stronger than it really was.
The attached consent page carried what looked like my electronic signature. The date was twenty-two days before our final divorce hearing. I had signed no loan documents that month. Rebecca immediately sent the lender a written dispute and requested that no credit decision rely on my property.
Nathan’s explanation came through his attorney. He said the mansion had been our marital residence for years and believed I had “agreed in principle” to let him use its value temporarily while his new company launched. Rebecca responded with the prenup, trust deed, and three emails in which I explicitly refused to support any post-divorce business venture.
The signature itself became more suspicious after the bank produced metadata. The image matched one from an older property-insurance authorization I had genuinely signed. The disputed PDF had been assembled on a laptop registered to Nathan’s consulting company.
Vanessa claimed she knew nothing about any of it. She had believed Nathan owned half the mansion and that, after the divorce, he would simply “buy me out.” He had shown her photographs of the master bedroom and allowed her to choose nursery furniture for a house he had no right to promise.