Daniel l’ouvrit.
À l’intérieur se trouvait une lettre de Miriam.
Un avis confirmant que j’avais retenu les services d’un avocat.
Une demande visant à conserver les documents financiers et électroniques pertinents.
Et des copies de la correspondance concernant l’autorisation contestée liée au financement proposé garanti par notre résidence.
Daniel lut la première page.
Et puis…
Martha a dit que la couleur avait quitté son visage.
« Qu’a-t-elle fait ? »
Martha a répondu :
« Je crois qu’elle a engagé un avocat. »
« Où est-elle ? »
« Elle ne me l’a pas dit. »
Daniel était assis sur une chaise de cuisine.
Puis il se releva.
Lisez une autre page.
Ses mains se mirent à trembler.
Lorsqu’il fut à la portée du prêteur, il se laissa tomber sur le sol à côté de l’île.
Martha ne se précipita pas vers lui.
Elle m’a dit plus tard :
« J’ai pensé à l’aider à se relever. »
« Qu’est-ce qui vous a arrêté ? »
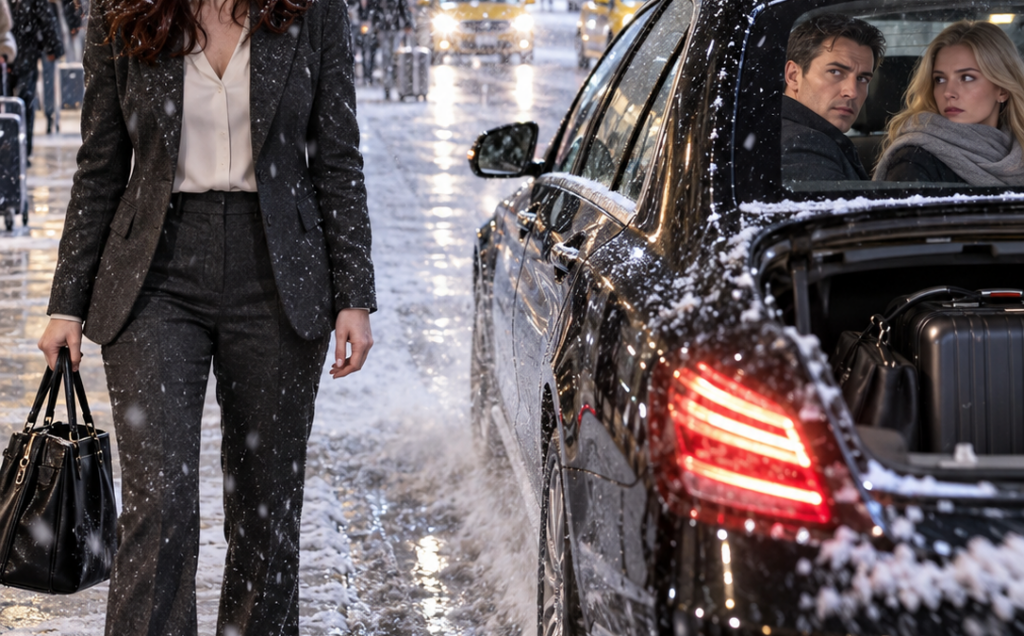
« Je me suis souvenu de ta valise. »
Dix jours plus tôt, Daniel s’attendait à mon retour.
Froid.
Gêné.
Dépendant.
Je suis prêt à m’excuser de poser des questions.
J’avais plutôt utilisé ces dix jours pour cesser de lui faire confiance en matière de sécurité et commencer à me demander si je pouvais encore lui faire confiance avec mon argent.
La réponse commençait déjà à se dessiner.
Partie 3 : Les 186 000 $ avaient été transférés dans l’opération immobilière ratée de Daniel
Le lendemain matin d’O’Hare, j’ai contacté la banque.
Étant donné que j’étais cotitulaire du compte d’urgence, je pouvais consulter ses transactions.
La banque a confirmé que le virement important avait été effectué via l’accès autorisé de Daniel.
Cette distinction était importante.
Il n’avait pas piraté mon compte.
Il était copropriétaire.
En règle générale, les banques ne considèrent pas tous les différends entre époux concernant un retrait conjoint comme une fraude bancaire.
Mais le droit du divorce pose des questions différentes des règles d’accès d’une banque.
Cet argent pourrait encore être considéré comme un bien matrimonial.
La manière dont Daniel a déménagé et les raisons de ce déménagement étaient importantes.
La destination était un compte contrôlé par Mercer Development Partners.
L’entreprise immobilière commerciale de Daniel.
Cela m’a surpris.
Daniel décrivait constamment Mercer Development comme une entreprise florissante.
Transactions majeures.
Expansion.
Nouvelles opportunités.
Des déjeuners dans des clubs privés où, apparemment, tout le monde voulait investir avec lui.
Mais les chiffres que j’avais relevés au cours des mois précédents racontaient une tout autre histoire.
Vente immobilière retardée.
Un important locataire commercial a cessé de payer.
Un refinancement dont Daniel n’a parlé qu’après que je l’aie découvert.
Les factures des entrepreneurs arrivent en double.
Des virements de moindre importance depuis nos comptes joints.
Aucun de ces faits ne prouvait que l’entreprise était en faillite.
Ensemble, ils ont justifié les questions.
Au bout de quatre jours, ces questions avaient trouvé des réponses.
Mercer Development s’était engagée à acheter un petit immeuble de bureaux en périphérie de Chicago.
Daniel avait l’intention de le réaménager.
L’acquisition dépendait fortement d’un financement commercial.
Le prêteur s’était initialement montré intéressé.
Puis, l’un des principaux locataires de Daniel a fait défaut.
Les réserves de trésorerie ont diminué.
Le prêteur s’est inquiété.
Elle souhaitait obtenir des capitaux supplémentaires dans le cadre de cette transaction.
Les 186 000 $ couvraient une partie de ce besoin.
Ce n’est toujours pas suffisant.
Daniel a donc proposé des mesures de sécurité supplémentaires.
Notre maison.
La maison que Daniel et moi avions achetée ensemble onze ans plus tôt avait une valeur nette importante.
Les deux noms figuraient sur le titre.
Toute nouvelle hypothèque ou sûreté affectant ma participation nécessitait ma participation.
C’est à ce moment-là que le problème a cessé d’être purement conjugal pour devenir une question qui préoccupait directement le prêteur.
Un dispositif d’autorisation électronique existait à mon nom.
Je ne l’avais jamais approuvé.
Le document indiquait que j’avais pris connaissance des informations relatives au financement proposé garanti par mon domicile.
Je n’avais pas.
Les documents ont montré que la procédure avait été lancée à l’aide des coordonnées du bureau de Daniel.
Mon nom est apparu.
Ce n’était pas la même chose qu’une preuve que je l’avais personnellement signé ou autorisé.
J’ai formellement contesté le dossier.
Le prêteur a suspendu cette partie de la transaction en attendant son examen.
Rien de dramatique.
Pas d’équipe SWAT.
Pas d’arrestation immédiate.
Un prêteur a tout simplement refusé de se fier à une autorisation qu’un propriétaire a expressément nié avoir fournie.
Miriam m’a appelée.
« Quand le financement était-il prévu ? »
J’ai vérifié.
La réunion avait été prévue pour le lendemain matin de l’aéroport O’Hare.
J’ai cessé de bouger.
Daniel connaissait mon horaire de vol.
Il savait que je revenais de Boston.
Il avait promis de venir me chercher.
Puis il m’a laissé sans :
Mon ordinateur portable.
Mon manteau.
Mes médicaments.
Mes bagages.
Et l’accès à l’argent d’urgence que j’aurais normalement utilisé sans hésiter.
Rachel a demandé :
« Pensez-vous qu’il essayait de vous empêcher d’assister à la réunion ? »
“Je ne sais pas.”
Cette réponse a duré quatre jours.
Discovery a ensuite publié des messages.
Un message de Daniel à Vanessa :
Je veux qu’elle s’éloigne jusqu’à la fermeture de ce chantier.
Un autre:
Une fois l’argent engagé, elle devra l’accepter.
Vanessa a répondu :
Alors ne la laissez pas s’en mêler demain.
J’ai lu ces lignes plusieurs fois.
Ils n’ont pas prouvé que Vanessa avait créé l’autorisation contestée.
Ils ont prouvé que tous deux comprenaient que Daniel voulait que je sois exclu.
Et soudain, O’Hare ne ressemblait plus à un mari cruel agissant impulsivement devant sa maîtresse.
Cela semblait pratique.
Daniel pensait que me laisser en plan pendant une grosse tempête aurait pour conséquence :
Retardez-moi.
Désorientez-moi.
Supprimez mon ordinateur.
Limitez mon accès aux dossiers.
Et comme mon compte d’urgence est vide, rendez-moi suffisamment dépendant financièrement pour que je puisse rentrer rapidement à la maison.
Il voulait que je sois affaibli précisément au moment où un prêteur cherchait à obtenir ma confirmation.