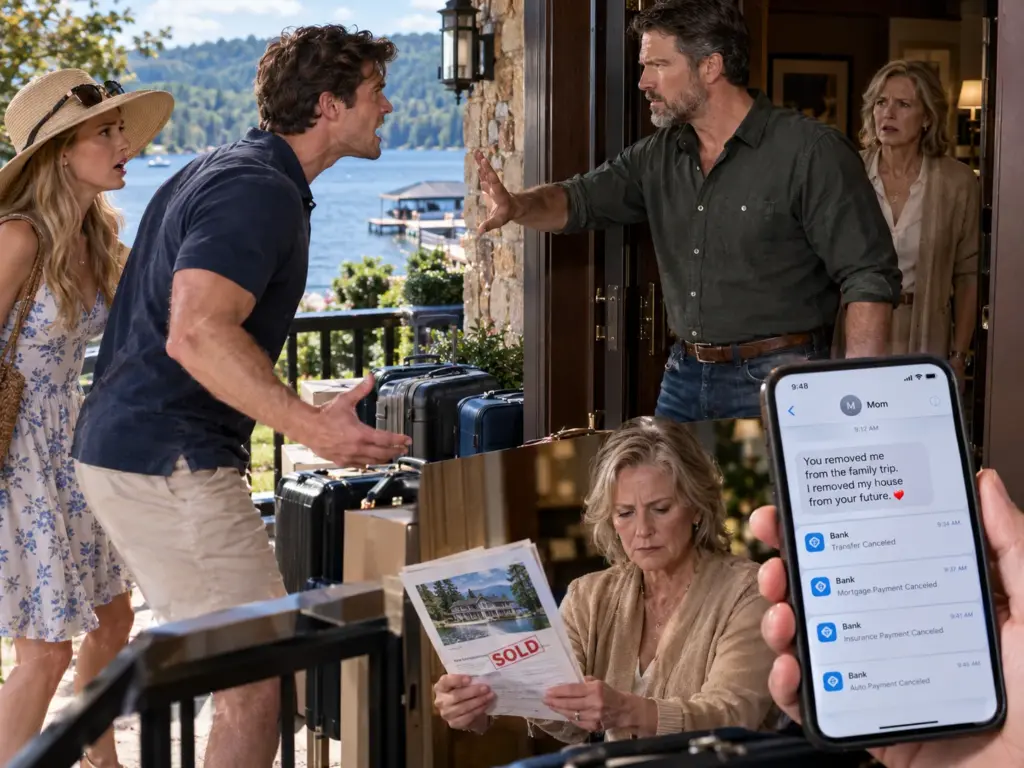
Le lendemain matin, elle a appelé son avocate, Sarah Vale.
Puis son comptable, Peter Dawson.
Puis sa banque.
La première chose que Sarah lui a dite, c’est :
« Ne prenez pas de décisions irréversibles parce que vous êtes en colère à propos d’une croisière. »
Margaret était d’accord.
« Je suis en colère depuis dix ans. »
Cette réponse a changé le cours de la réunion.
Ils ont examiné.
Maison au bord du lac :
uniquement le nom de Margaret.
Transferts de soutien à Atlanta :
dons mensuels volontaires.
Paiements d’assurance :
volontaire.
Carte familiale supplémentaire :
Margaret, titulaire principale.
paiements de taxes foncières pour les copropriétés locatives :
dons volontaires.
Aucun contrat n’exige sa poursuite.
Sarah a alors demandé :
« Que voulez-vous réellement ? »
Margaret a dit :
« Je veux cesser de financer des adultes qui considèrent mon aide comme une dette que je leur dois. »
Bien.
Pas:
Détruire son fils.
L’examen financier a commencé.
Peter Dawson a dressé la liste de tous les paiements récurrents effectués par Margaret pour Nathan et Claire.
Le tout était sidéré, même Margaret.
Au cours des trois dernières années :
Aide hypothécaire : 126 000 $.
véhicule/assurance : 31 400 $.
Taxes foncières pour les copropriétés locatives : 22 700 $.
frais de voyage et de carte familiale : 48 000 $.
Transferts et remboursements divers : plus de 60 000 $.
Près de trois cent mille dollars.
Ce n’est pas illégal.
Cadeaux.
Margaret avait fait son choix.
Mais la vue de l’ensemble a modifié sa perception des proportions.
Puis Pierre a trouvé quelque chose qu’elle n’avait pas choisi.
Un compte de courtage chez Whitmore Securities a révélé trois transferts vers une plateforme d’investissement appelée Harlow Ridge Ventures.
40 000 $.
55 000 $.
35 000 $.
Margaret ne les a pas reconnus.
« Est-ce que cela pourrait être quelque chose que j’ai approuvé ? »
Peter a vérifié les notes de service.
RÉPARTITION DES INVESTISSEMENTS FAMILIAUX.
Margaret fronça les sourcils.
Elle n’avait aucun souvenir.
Cela ne prouvait rien en soi.
Sarah a demandé à la banque les journaux d’activité de son appareil.
Un des transferts provenait de l’ordinateur portable personnel de Margaret.
Possible.
Les deux autres provenaient d’une adresse IP liée au domicile de Nathan et Claire à Atlanta.
Maintenant, c’est sérieux.
Margaret n’a appelé aucun des deux.
Elle a donc changé ses mots de passe, bloqué les virements externes et demandé une enquête pour fraude.
Puis elle regarda la maison au bord du lac.
Le lac Briarwood avait été acheté avec son défunt mari David en 1998.
Nathan adorait ça quand il était enfant.
Après la mort de David, Margaret l’a gardé parce que Nathan a dit :
« Papa voudrait qu’on le fasse. »
Nathan et Claire ont commencé à y passer leurs étés.
Au début, ils étaient bien accueillis.
Puis ils ont commencé à laisser des vêtements.
Meubles.
Kayaks.
Une cave à vin.
Ils ont fait référence à « notre maison au bord du lac ».
Nathan a changé une chambre sans demander la permission.
Claire a engagé des paysagistes et a envoyé la facture à Margaret.
Margaret a toléré.
Chaque fois qu’elle suggérait de vendre, Nathan disait :
« On ne peut pas vendre l’héritage de papa. »
Mais Nathan ne payait pas d’impôts fonciers.
Assurance.
Réparations majeures.
Remplacement du quai.
Toit.
Margaret l’a fait.
Sarah a demandé :
« Voulez-vous vendre parce qu’il a annulé sa croisière ? »
Margaret a répondu :
« Cela fait quatre ans que je veux vendre. La croisière m’a simplement incitée à ne plus demander la permission. »
Cette distinction était importante.
Ils ont demandé une évaluation.
Le marché des maisons au bord des lacs était florissant.
Un acheteur déjà intéressé grâce à la recommandation d’un voisin :
Thomas Greene, un ingénieur civil à la retraite qui louait une maison au bord du lac depuis des années.
Margaret n’a pas publié d’offre publique en premier lieu car Thomas a fait une offre claire proche de la valeur d’évaluation, sans condition de financement autre que la preuve de fonds, et avec une date de clôture flexible.
Elle a fait confirmer l’équité par un courtier indépendant.
Elle a accepté.
Pas une vente à prix cassés.
Pas un prix de vengeance.
Clôture légale.
Avant la signature, Margaret a fait appel à des déménageurs professionnels pour inventorier les biens de Nathan et Claire.
Sarah a examiné le taux d’occupation.
Nathan et Claire n’avaient pas de bail.
Aucune propriété.
Aucun bail exclusif n’a été établi ; ils occupaient les chambres en tant qu’invités de la famille et conservaient leur résidence principale à Atlanta.
Néanmoins, l’avocat a conseillé une notification écrite.
Margaret a envoyé un avis par courriel et par la poste pendant qu’ils étaient en mer :
effets personnels retirés et entreposés,
autorisation d’occupation révoquée,
maison sous contrat,
N’essayez pas d’entrer après la fermeture.
Le système internet du bateau de croisière a indiqué que le message avait été transmis.
Nathan a affirmé plus tard qu’il n’avait jamais lu.
Cela n’a pas annulé la vente.
Margaret a également cessé d’offrir des cadeaux réguliers.
Elle n’a pas résilié indûment les polices d’assurance de Nathan.
Elle a cessé de les payer.
Différence.
Elle n’a pas saisi ses comptes.
Elle a suspendu ses virements.
Le plan successoral est venu ensuite.
Sarah a demandé à nouveau :
“Colère?”
Margaret a dit :
“Clarté.”
Son testament existant léguait la maison au bord du lac spécifiquement à Nathan, une somme d’argent à Julia, et le reste de l’héritage partagé en parts égales.
Mais la maison au bord du lac disparaîtrait.
Ce don spécifique deviendrait caduc selon les règles ordinaires et en fonction du plan.
Margaret a agi avec plus de réflexion.
Elle a remplacé l’ancien testament par une fiducie révocable.
Pourquoi?
Confidentialité.
Continuité.
Planification en cas d’incapacité.
Gestion claire.
Elle n’a pas complètement déshérité Nathan.
Pas encore.
Elle a plutôt éliminé les suppositions.
Son patrimoine serait divisé :
une fiducie protégée pour Julia,