une fiducie discrétionnaire pour Nathan avec un fiduciaire indépendant et sans contrôle sur le capital,
dons de charité,
fiducies d’éducation pour les petits-enfants, le cas échéant.
Nathan ne recevrait pas automatiquement la propriété en pleine propriété.
Pourquoi une fiducie discrétionnaire ?
Parce que Margaret avait compris qu’il considérait l’héritage futur comme une capacité d’emprunt présente.
Elle souhaitait que son bénéfice éventuel soit dissocié du contrôle.
Puis vinrent les désignations des bénéficiaires.
Assurance-vie.
Comptes de retraite.
Certains avaient auparavant classé Nathan et Julia à égalité.
Margaret a donné des nouvelles après que son avocat lui a expliqué quels biens avaient été transmis hors testament.
Non pas pour punir.
Pour s’aligner.
Aucun bénéficiaire ne recevrait une somme soudaine sans structure.
Enfin, l’examen des fraudes en matière de courtage.
Harlow Ridge Ventures.
À qui appartenait-il ?
Les registres de la société indiquaient que la gérante était Claire Whitmore.
Margaret fixa le vide.
Sa belle-fille.
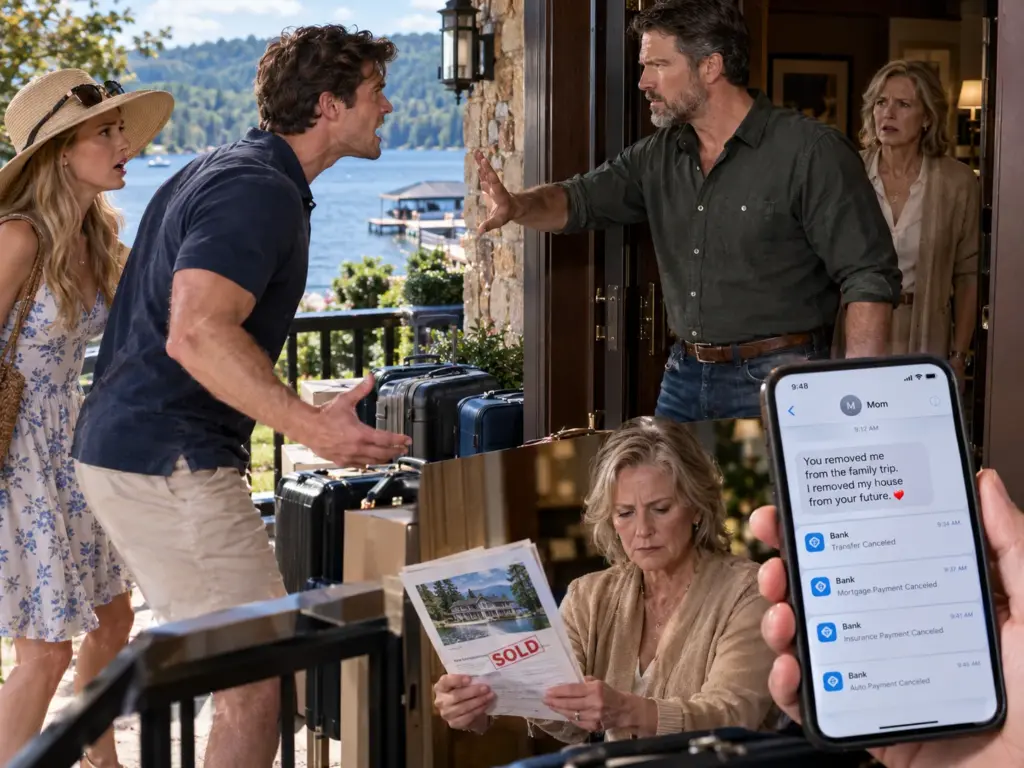
La vente de la maison au bord du lac était déjà en cours.
Mais désormais, le conflit familial était passé de la question des droits à celle de possibles transferts non autorisés.
Pendant que Nathan était en croisière, croyant que sa mère restait à la maison, blessée et attendant des excuses, Margaret a passé neuf jours à faire quelque chose de bien plus important.
Elle a cessé de considérer les suppositions comme des accords.
Harlow Ridge Ventures n’était pas une société fictive.
C’est la première chose que Peter Dawson a mise en place.
Claire l’avait créée dix-huit mois plus tôt pour investir dans des locations de vacances de courte durée et de petits projets de rénovation.
Elle possédait un chalet par le biais d’une participation dans une LLC et avait investi dans un fonds immobilier commercial fractionné.
Claire avait parlé d’«investissement immobilier» lors de dîners de famille.
Margaret n’a jamais su qu’elle avait de l’argent là-dedans.
Les trois virements effectués depuis la société de courtage de Margaret totalisaient cent trente mille dollars.
Où est passé l’argent ?
Environ soixante mille dollars ont été versés en acompte pour le chalet de Harlow Ridge.
Vingt-cinq mille factures de rénovation payées.
Quinze mille dollars ont couvert les frais de clôture et les réserves.
Le reste a été transféré sur des comptes d’exploitation.
Aucun argent n’a disparu à l’étranger.
Le problème était celui de l’autorisation.
Claire affirmait que Margaret avait donné son accord verbal pour investir.
Margaret a dit non.
Nathan a d’abord déclaré :
« Maman, tu as parlé de nous aider à investir. »
Parler d’aide ne vaut pas autorisation de transfert.
Sarah Vale a demandé des documents.
La société de courtage a utilisé une fonction de lien externe. Un compte courant lié, appartenant à Harlow Ridge, avait été ajouté au profil de Margaret six mois avant le premier virement.
L’autorisation nécessite l’identifiant de connexion de Margaret ainsi qu’un code à usage unique.
Les journaux de l’appareil ont montré que la liaison du compte avait été initiée depuis l’adresse IP du domicile de Claire.
Un code à usage unique a été envoyé au numéro de portable de Margaret.
Comment Claire l’a-t-elle obtenu ?
Enregistrements textuels.
Claire avait envoyé un message à Margaret ce soir-là :
« Maman, j’essaie de t’aider à mettre à jour tes informations sur tes placements. Tu vas peut-être recevoir un code. Envoie-le-moi. »
Margaret a répondu par six chiffres.
Là.
Elle avait fourni le code.
Cela signifie-t-il qu’elle a autorisé la création de liens ?
Non.
Cela signifiait qu’elle avait été trompée sur le but recherché.
Claire a par la suite affirmé avoir donné une description différente au téléphone.
Aucun enregistrement.
Mais voici un autre message de Claire à Nathan :
« J’ai reçu son code. Le lien est actif. »
Nathan a répondu :
« Bien. Assurez-vous simplement qu’elle comprenne qu’il s’agit d’un investissement et non d’un cadeau. »
Ce message a blessé Nathan.
Cela montrait qu’il savait qu’un lien existait.
Savait-il que des transferts auraient lieu sans accord d’investissement formel ?
Il a dit non.
Il pensait que Claire enverrait des documents à Margaret.
Aucun accord d’investissement n’a été signé.
Aucun relevé de compte de capital n’a été envoyé à Margaret.
Aucun document fiscal K-1 ne lui a été délivré.
Aucun intérêt de membre n’est enregistré à Harlow Ridge.
Si Margaret a réellement investi 130 000 $, où se trouvait sa propriété ?
Nulle part.
Claire a déclaré qu’elle comptait délivrer les documents ultérieurement.
Après dix-huit mois ?
Faible.
Peter a trouvé une feuille de calcul interne à Harlow Ridge :
CAPITAL MOM — rembourser après le refinancement du chalet.
Ce terme sonnait davantage comme « prêt ».
Aucune remarque.
Aucun intérêt.
Une autre ligne :
NE PAS DISTRIBUER.
Claire avait classé cet argent comme capital familial temporaire.
Encore:
capital familial.
Cette même expression dangereuse qui transforme les biens d’autrui en atmosphère partagée.
Nathan a vu le tableau et s’est mis en colère.
« Pourquoi ne m’avez-vous pas dit qu’il n’y avait pas de papiers ? »
Claire a craqué :
« Tu savais que ta mère t’aidait. »
« Je croyais qu’elle investissait. »
«Elle l’était.»
« Alors, où est son intérêt ? »
Silence.
Le rôle de Nathan s’est compliqué.
Il n’a pas initié de transferts.
Il savait que Claire avait lié des comptes avec le code de Margaret.
Il s’attendait à ce que Margaret en tire un avantage quelconque.
Il n’a pas vérifié.
Il en a également profité indirectement car Nathan et Claire utilisaient le chalet de Harlow Ridge pour les week-ends et espéraient réaliser un profit à la revente.
L’enquête pour fraude ne l’a pas automatiquement considéré comme l’équivalent de Claire.
Margaret a insisté.
« Je peux être furieuse contre mon fils et vouloir malgré tout que les faits soient exacts. »
La société de courtage a remboursé une partie à titre provisoire le temps d’enquêter sur ses propres contrôles.
Pourquoi un compte professionnel externe nouvellement lié a-t-il été autorisé à effectuer des transferts importants sans examen supplémentaire alors que le titulaire du compte était un client de longue date ayant un comportement stable depuis des décennies ?