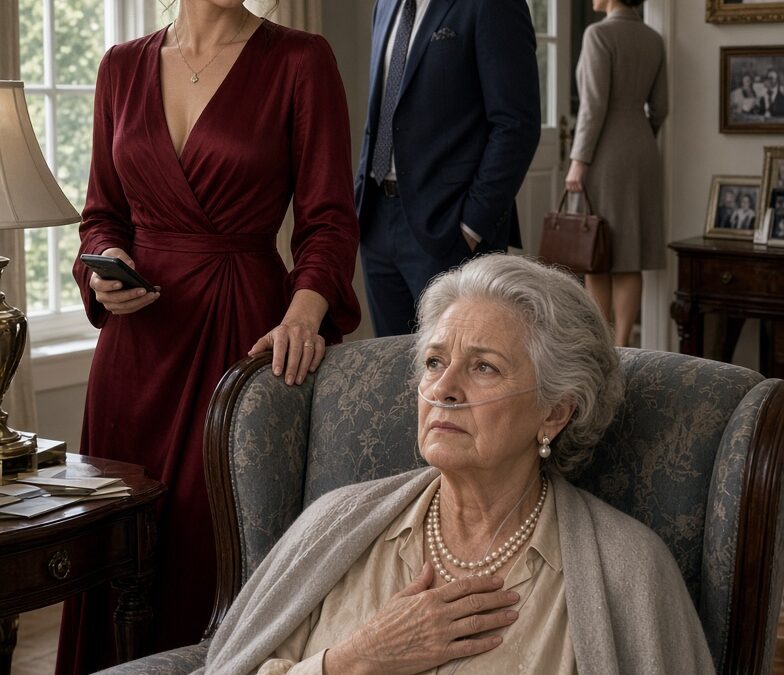
La boda tuvo lugar la primavera siguiente en una pequeña posada a las afueras de Filadelfia. Nathan deseaba algo sencillo después del escándalo que rodeó su primer matrimonio, que había tenido un final tan triste, y Helene accedió de inmediato. Llevaba un vestido de seda color marfil, sin cola elaborada, y le pidió a Margaret que la acompañara mientras elegía los pendientes porque, según explicó, la madre de Nathan sabía mejor que nadie qué luciría atemporal en las fotografías familiares. Esa tarde, Margaret salió de la joyería con la tierna convicción de que por fin había sido invitada a formar parte de la vida de una nuera, en lugar de ser simplemente tolerada al margen.
Ya entonces, había indicios de que Helene comprendía a la familia con mayor precisión de la que Margaret se daba cuenta. Rara vez discrepaba con Nathan directamente delante de su madre, pero era capaz de reconducirlo mediante preguntas que hacían que una nueva idea pareciera suya. Elogiaba el buen gusto de Margaret antes de sugerir pequeños cambios en la casa, alababa la lealtad de Nathan antes de animarlo a asumir más responsabilidad en las decisiones familiares y escuchaba atentamente siempre que el tema de las finanzas surgía en las conversaciones cotidianas. Nada de esto parecía oportunista. En una familia adinerada acostumbrada a hablar de propiedades, impuestos, inversiones y planificación patrimonial durante la cena, la curiosidad podía interpretarse como madurez.
El difunto esposo de Margaret dejó una importante cartera de bienes raíces y valores, además de la propiedad en Hawthorne Lane que Nathan le compró posteriormente. Margaret administraba la mayor parte de los bienes restantes a través de un fideicomiso establecido desde hacía mucho tiempo y había contratado a un contador y a un abogado especializado en sucesiones a quienes conocía desde hacía años. Nathan comprendía la estructura general, pero rara vez se involucraba en los detalles, en parte porque Margaret gozaba de buena salud para gestionarlos y en parte porque el dinero siempre le había parecido más abstracto que a su padre.
Helene notó esa distancia durante una cena familiar un domingo, cuando Margaret mencionó una reunión anual con su contador. No preguntó de inmediato cuánto valía nada. En cambio, comentó que Nathan probablemente debería saber dónde se guardaban los documentos importantes en caso de que Margaret fuera hospitalizada inesperadamente, una sugerencia tan razonable que incluso Margaret se sintió un poco irresponsable por no haberla pensado antes.
—No estoy sugiriendo que nadie se haga cargo de nada —dijo Helene con tono cauteloso mientras doblaba la servilleta sobre su regazo—. Trato con clientes que dejan todo para el final hasta que surge una crisis, y entonces sus seres queridos se ven obligados a tomar decisiones sin saber cuál era la intención. Es evidente que has organizado todo correctamente, Margaret. Quizás simplemente valdría la pena asegurarse de que Nathan comprenda la estructura en lugar de que la descubra bajo presión.
Margaret miró a su hijo, quien parecía ligeramente avergonzado por lo poco que sabía. La conversación concluyó con el acuerdo de que Nathan asistiría a la próxima reunión con el contador, y Margaret recordó haberse sentido complacida en lugar de amenazada. Helene había planteado el asunto como una cuestión de preparación, y la preparación era un valor que Margaret respetaba profundamente.
Durante los meses siguientes, llegaron sugerencias similares, presentadas de forma igualmente sensata. Helene se preguntaba si debía añadir a Nathan como contacto de emergencia en ciertas cuentas de inversión, si el seguro de la vivienda seguía reflejando el valor actual de la propiedad y si el poder notarial de Margaret para asuntos de salud se había actualizado tras el fallecimiento de su marido. Cada pregunta tenía una respuesta válida. Cada respuesta también le proporcionó a Helene una visión un poco más clara de la situación financiera de la familia.
Margaret no reconoció el patrón porque Helene nunca le preguntó dos veces. Dejó que Nathan continuara la conversación, y Nathan, deseoso de demostrar que era más atento después de años de ser acusado de pasividad emocional, comenzó a interesarse más por asuntos que antes dejaba exclusivamente en manos de su madre. Margaret interpretó esto como madurez. Incluso reconoció que Helene lo había animado a pensar más allá de su propia vida inmediata.
El primer momento que la inquietó ocurrió una tarde a finales de agosto. Margaret pasó por casa de Nathan y Helene para entregar una carpeta con documentos sobre el impuesto predial que él le había solicitado. Nathan aún estaba trabajando, pero Helene la invitó a pasar y le preparó té. La conversación fluyó entre temas cotidianos hasta que Helene mencionó una propiedad a orillas de un lago que el marido de Margaret había comprado décadas atrás. La cabaña llevaba años sin usarse con regularidad, aunque Margaret nunca se había planteado venderla.
Helene preguntó si la propiedad era de titularidad personal o a través de un fideicomiso. La pregunta surgió con tanta naturalidad que Margaret respondió antes de preguntarse por qué era importante.
“A través del fideicomiso”, dijo Margaret. “Robert transfirió varias cosas allí antes de morir. Eso simplifica la administración”.
Helene asintió y tomó un sorbo lento de té. «Tiene sentido. Nathan mencionó la cabaña una vez, y recuerdo haber pensado que debía ser difícil mantener algo que nadie usa. Supongo que los objetos sentimentales se complican porque venderlos genera emociones, incluso cuando conservarlos no tiene sentido práctico».
Margaret la miró al otro lado de la mesa. La expresión de Helene seguía siendo agradable, y no había nada abiertamente inapropiado en lo que había dicho, pero el comentario tenía un significado distinto al de las preguntas anteriores sobre contactos de emergencia y documentos médicos. Margaret nunca le había dicho a Helene que estaba considerando vender la cabaña. Tampoco se lo había dicho a Nathan.
—No lo conservo por razones prácticas —respondió Margaret—. Hay cosas que se mantienen valiosas por motivos que no aparecen en un balance.